Inderes bruger cookies for at give en bedre brugeroplevelse og en personlig service. Ved at give samtykke til brugen af cookies kan vi udvikle en endnu bedre service og vil kunne levere indhold, der er interessant for dig.
Sampos regnskabsmeddelelse er operationelt stærk. Regnskabsmeddelelsen byder næppe på større overraskelser, da selskabet om to uger afholder kapitalmarkedsdag (analytikerdag), hvor det vil opdatere sin strategi.
Den foregående uge var volatil på de europæiske og amerikanske aktiemarkeder. I Helsingfors og det mere generelle europæiske marked gik det fremad, men i USA faldt Nasdaq med 2,0 % for hele ugen, og S&P 500 faldt med 0,6 %. Der kom ridser i lakken for teknologisektoren. Skuffelser i regnskabsmeddelelserne blev straffet hårdt: eksempelvis faldt Intels aktie fredag med 29 %.
KH Group Q3-talstallaer var mere end vores forventninger baseret på Nordic Rescue Groups (NRG) stærke præstation, da tidsmæssige faktorer og en svag svensk krone tyngede resultatet for begge dattercelskabers svenske forretningsområder.
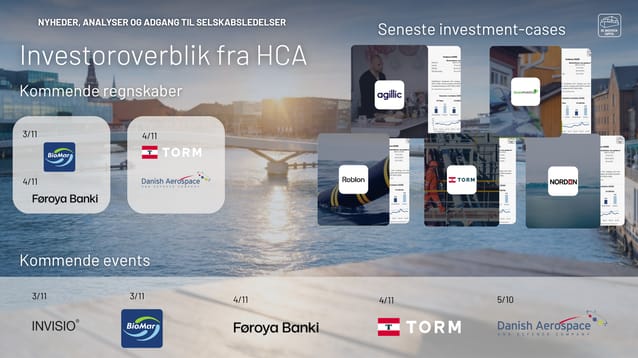
Danish Aerospace and Defence Company (DADC) meldte fredag kort før markedsluk ud med en nedjustering af forventningerne til 2026 og udsendte samtidig en foreløbig guidance for 2027. Sampo aflægger Q3-regnskab onsdag den 4. november kl. 08.30, og Inderes er her til morgen ude med en preview, hvor forventningen er endnu et kvartal med stærk operationel eksekvering.
DADC nedjusterede fredag sin guidance for 2026, da flere forventede ordrer endnu ikke er materialiseret som følge af usikkerheden på markedet for civil bemandet rumfart, og udsendte samtidig en foreløbig guidance for 2027.
Det samlede billede af Stora Ensos Q3-regnskab var efter vores opfattelse omtrent så gråt som forventet. Det vanskelige markedsmiljø viser højst svage tegn på bedring, og det vil i bedste fald være en langsommelig proces at løfte resultatet ved egen hjælp. Baseret på indtjeningen er Stora Ensos aktie efter vores opfattelse ikke særlig attraktivt prissat.
Keslas Q3-regnskab blev på de vigtigste linjer under vores forventninger, men den opjustering og indsnævring af helårsforventningerne, der blev foretaget, svarede godt til vores tidligere estimater.
Vi har opjusteret vores estimater for entreprenørvirksomhed som følge af en stærk ordrebog, men den langsomme igangsætning i segmentet Bolig CEE vil reducere næste års volumen.
Vi gentager vores kursmål på 16,00 EUR for Raute og selskabets akkumulér-anbefaling. Ordreindgangen, som var i fokus i Rautes Q3-regnskab, levede op til forventningerne, og derudover øger selskabets igangsatte sparingsprogram på 4 MEUR tilliden til det resultatvending, vi estimerer for næste år. Da der stadig er væsentlige usikkerheder, foretog vi dog ikke ændringer i vores estimater for de kommende år. Vi anser fortsat, at Rautes afkastforventning, der består af værdiansættelsens potentiale og udbyttet, er højere end afkastkravet.
Selskabet venter nu, at det justerede EBIT for 2026 vil forbedre sig fra sammenligningsperiodens -6,4 MEUR, men forblive uforrentet for hele året. Nedjusteringen kom ikke som nogen overraskelse for os, da vores estimat for det sammenlignelige driftsresultat på -1,6 MEUR allerede lå under de tidligere forventninger.
Vi betragter nyheden som forventet og som et positivt skridt fremad, da opnåelsen af dispensationen var en kritisk betingelse for gennemførelsen af selskabets planlagte rettede emission. Meddelelsen giver ikke anledning til ændringer i vores estimater.