IT-servicesektor Q3 2026-gennemgang: Rentabiliteten blev forbedret, men vi må stadig vente på et vendepunkt i omsætningen


Summary
- IT-servicesektorens organiske omsætning faldt fortsat i Q3 2026, med et medianfald på 2,5%. Den justerede EBIT-margin steg til 5,9% i gennemsnit fra 4,8% året før, især som følge af effektiviseringer.
- Inderes vurderer, at 2026 bliver endnu et mellemår. Analytikerne venter et medianfald i den organiske omsætning på 1% og en rentabilitet på 5,1%.
- Inderes udpeger Digia, Digital Workforce, Gofore, Reaktor og Witted som foreløbige vindere, mens Siili, Solteq og Vincit vurderes som tabere. Netums position er fortsat usikker.
- Besparelser i den offentlige sektor og hård priskonkurrence tynger fortsat, mens efterspørgslen i dele af den private sektor viser forsigtig bedring. Inderes fremhæver kunstig intelligens som både mulighed og trussel for selskaberne.
Dette indhold er genereret af AI. Du kan give feedback om det på Inderes forum.
Automatisk oversættelse: Oprindeligt udgivet på finsk 19.11.2026, 06.20 GMT. Giv feedback her.
I slutningen af sidste år så vi for første gang i lang tid positive tegn i IT-servicesektoren, da den organiske omsætning midlertidigt vendte til vækst på sektorniveau. I begyndelsen af året bar dette vendepunkt dog ikke igennem i hele sektoren, men i stedet voksede de selskabsspecifikke forskelle. I Q3 2026 fortsatte omsætningsfaldet på sektorniveau, men rentabiliteten blev tydeligt forbedret, løftet af effektiviseringstiltag, og overgik vores forventninger hos flere selskaber. Opdelingen af sektoren i vindere og tabere er fortsat tydelig.
Vigtige observationer
- Rentabiliteten blev forbedret, omsætningen endnu ikke: effektiviseringstiltagene virkede, og rentabiliteten overgik vores forventninger hos flere selskaber, men den organiske omsætning faldt fortsat på sektorniveau.
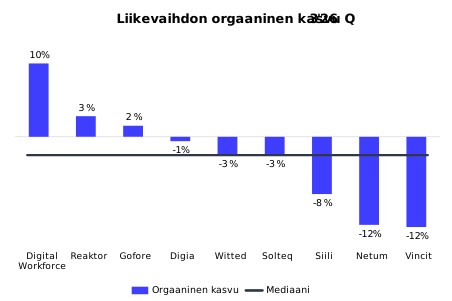
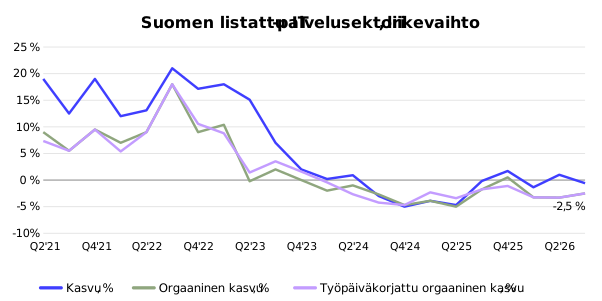
- Omsætning: median for organisk udvikling -2,5% (Q2 2026: -3,3%, Q3 2025: -1,8%). De bedste var Digital Workforce (+10%), Reaktor (+3%) og Gofore (+2%). Tydelige fald hos Siili (-8%), Netum (-12%) og Vincit (-12%). I forhold til vores estimater lå 2 over, 6 var på linje, og 1 lå under.
- Rentabilitet: gennemsnitlig justeret EBIT-margin på 5,9% (Q3 2025: 4,8%) og median på 4,9% (Q3 2025: 3,0%). I toppen lå Solteq (11%) og Digia (11%), og Vincit (-2%) var den eneste med underskud. 4 lå over estimaterne, 2 var på linje, og 3 lå under.
- Rule of 20: sektorens median var 9 (Q2 2026: 3), hvilket er en tydelig forbedring, men stadig under det tilfredsstillende niveau (grænse 10). Digital Workforce nåede grænsen for det gode niveau (grænse 15) med 15, og det tilfredsstillende niveau blev nået af Reaktor (12), Gofore (10) og Digia (10). De svageste var Siili (-3), Netum (-11) og Vincit (-14).
- Drivkræfter: besparelser i den offentlige sektor og hård priskonkurrence fortsætter, og i den private sektor sås et forsigtigt opsving. I løbet af regnskabssæsonen sænkede Digia (resultat), Netum, Siili og Solteq (omsætning) deres forventninger, mens Digital Workforce opjusterede sine forventninger. Virksomhedsovertagelser understøtter den rapporterede vækst. Kunstig intelligens er både en mulighed og en trussel.
- Udsigter for 2026: set i sektorens kontekst endnu et mellemår. Vi estimerer, at medianen for den organiske omsætning falder med 1% (ekskl. Reaktor 3%), og at medianen for rentabiliteten stiger til 5,1% (2025: 3,5%).
- Den foreløbige inddeling i vindere og tabere forbliver uændret: vinderne er Digia, Digital Workforce, Gofore, Reaktor og Witted, mens taberne er Siili, Solteq og Vincit. Netum er fortsat et spørgsmålstegn. Witteds vækstudsigter er også blevet svækket på kort sigt, men rentabiliteten har udviklet sig bedre end vores forventninger.
| Q3'26 | Vækst, % | Organisk vækst, % | EBIT-% justeret | Rule of 20 |
| Q3'26 | Q3'26 | Q3'26 | Q3'26 | |
| Digia | -1 % | -1 % | 11 % | 10 % |
| Digital Workforce | 44 % | 10 % | 5 % | 15 % |
| Gofore | 20 % | 2 % | 9 % | 10 % |
| Netum | -11 % | -12 % | 2 % | -11 % |
| Reaktor | 3 % | 3 % | 9 % | 12 % |
| Siili | -8 % | -8 % | 5 % | -3 % |
| Solteq | -3 % | -3 % | 11 % | 9 % |
| Vincit | -12 % | -12 % | -2 % | -14 % |
| Witted | 4 % | -3 % | 4 % | 2 % |
| Finske gennemsnit | 4 % | -2,6 % | 5,9 % | 3 % |
| Finske median | -1 % | -2,5 % | 4,9 % | 2 % |
| Kilde: Selskaberne og Inderes |
| Q3'26 | Omsætning vs. forventninger | EBITA-% (just.) vs. forventninger | EBITA-% vs. forventninger |
| Digia | Oversteg | I overensstemmelse med | +0,7 procentpoint |
| Digital Workforce | Oversteg | Understeg | -1,7 procentpoint |
| Gofore | I overensstemmelse med | I overensstemmelse med | +0,4 procentpoint |
| Netum | I overensstemmelse med | Understeg | -6,6 procentpoint |
| Reaktor | Understeg | Oversteg | +2,1 procentpoint |
| Siili | I overensstemmelse med | Oversteg | +1,5 procentpoint |
| Solteq | I overensstemmelse med | Oversteg | +6,1 procentpoint |
| Vincit | I overensstemmelse med | Understeg | -3,1 procentpoint |
| Witted | I overensstemmelse med | Oversteg | +1,4 procentpoint |
| Kilde: Inderes | |||
Målt med Rule of 20 blev udviklingen forbedret i Q3, men sektoren er fortsat på et svagt niveau
Vi lancerede for et par år siden vores egen "20-regel" (Rule of 20) for IT-servicesektoren, som efter vores mening fungerer som en god, ja endda den bedste enkeltstående indikator for sektorens og især selskabernes operationelle præstation, særligt når man ser over en hel cyklus. Markedssituationen over de seneste tre år har været mere udfordrende end de foregående 10 år, og det er sværere at opnå et fremragende niveau i "20-reglen", mens flere selskaber historisk set opnåede en fremragende præstation.
Situationen på IT-servicemarkedet forblev udfordrende i Q3, men sektorens median for Rule of 20-tallet blev forbedret til 9 (Q2 2026: 3), hvilket dog stadig er et svagt niveau. Forbedringen blev drevet af rentabiliteten, da den organiske vækst fortsat var negativ. Af de børsnoterede IT-serviceselskaber nåede Digital Workforce grænsen for det gode niveau (grænse 15), og Reaktor (12), Gofore (10) og Digia (10) nåede det tilfredsstillende niveau (grænse 10). Solteq (9) og Witted (2) lå under det tilfredsstillende niveau, men på et positivt tal. Resten af selskaberne var på et meget svagt niveau i intervallet -3 til -14 (Siili, Netum og Vincit).
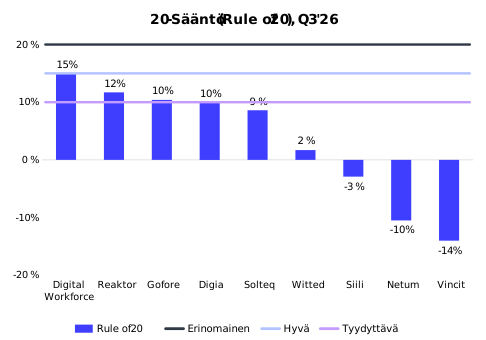
Kilde: Inderes, Rule of 20 = Organisk vækst-% + justeret EBITA-%
Omsætningsfaldet fortsatte på sektorniveau, men forventningerne blev i det væsentlige opfyldt
Omsætningen i den finske IT-servicesektor udviklede sig i det væsentlige i overensstemmelse med vores forventninger (2 selskaber lå over, 6 var på linje med, og 1 lå under vores estimater), og medianen for det organiske fald var -2,5% (Q2 2026: -3,3%, Q3 2025: -1,8%). Den rapporterede vækst blev fortsat understøttet af virksomhedsovertagelser, idet gennemsnitsvæksten var 4% og medianen -1%. Den bedste organiske vækst i sektoren blev opnået af Digital Workforce (+10%), hvis organiske vækst ifølge selskabet blev drevet af sundhedssektorkunder i Storbritannien og USA samt agentbaserede produkter inden for kunstig intelligens. Reaktors vækst aftog til 3% (Q2 2026: 11%) uden licensspidser, og omsætningen lå en smule under vores forventninger. Gofores organiske vækst landede på 2%, hvilket lå en anelse under vores forventning på 3%, da vendepunktet i DACH-regionen stadig lader vente på sig. Digias organiske omsætning var tæt på niveauet fra sammenligningsperioden og overgik vores forventninger, da den internationale forretning voksede med 12%.
Omsætningen faldt fortsat organisk hos Solteq (3%), Witted (3%), Siili (8%), Netum (12%) og Vincit (12%). Faldet aftog dog i forhold til Q2 2026 hos Netum, Siili, Solteq og Vincit, hvilket delvist forklares af lempeligere sammenligningstal. Hos disse selskaber er den strategiske transformation desuden klart ikke afsluttet. Witteds organiske vækst vendte til gengæld til et lille fald (Q2 2026: +2%), da selskabet især mistede underleverandøraftaler i Norge. I stedet har selskabet fået mere rentabel forretning, hvilket tydeligt afspejledes i en forbedret rentabilitet trods omsætningsfaldet.
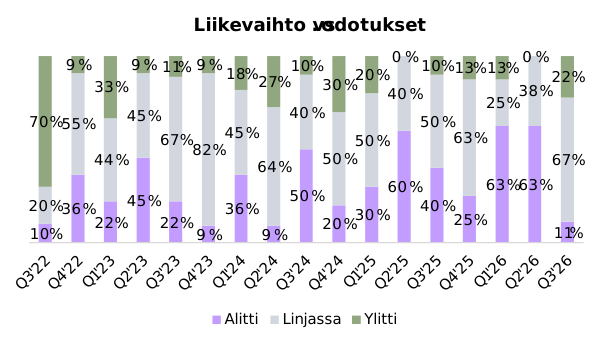
Efter vores opfattelse adskiller den vanskelige markedssituation, som vi har set de seneste år, og markedsomvæltningen skabt af kunstig intelligens sektorens aktører i vindere og tabere endnu tydeligere end før. Det afspejles også i den todeling, der har præget sektoren gennem hele årets første del. Selskaberne kan således efter vores opfattelse foreløbigt begynde at blive inddelt i vindere og tabere.
Kilde: Inderes
Markedskommentarerne i Q3 var fortsat overvejende forsigtige, men hos et par selskaber var de mere positive end tidligere. Siili meldte om tegn på bedring af markedet og styrket efterspørgsel efter AI-modernisering, og ifølge Gofore er forsigtigheden i den private sektor stort set forbi. På den anden side meldte Netum, Solteq og Vincit, at beslutningsprocesserne fortsat er langsomme, at projekter kommer langsomt i gang, eller at ordreindgangen har været lavere end forventet. I løbet af regnskabssæsonen sænkede Digia (EBITA), Netum, Siili og Solteq deres forventninger (nedjusteringerne fra Digia og Solteq var allerede indregnet i vores estimater efter Q2-rapporten), mens Digital Workforce opjusterede sine omsætningsforventninger i juli. Det illustrerer den skrøbelige markedssituation, og at opsvinget fortsat er smalt funderet. Blandt de store nordiske aktører faldt Tiedos organiske omsætning med 11% i Q3, men rentabiliteten forblev stærk (justeret EBITA på 18,0%).
At markedsforholdene har fortsat været svage, afspejles i, at 6 af de 9 selskaber, som vi følger, har reorganiseret deres forretning i år for at tilpasse personalestrukturen.
Kilde: Inderes
| 2026 | Offentlige restruktureringsforhandlinger | Sænkning af omsætningsforventninger | Sænkning af resultatforventninger |
| Digia | Ja | Nej | Ja (9/2026) |
| Digital Workforce | Nej | Nej (hævet 7/2026) | Nej |
| Gofore | Nej, men omstrukturert | Ingen forventninger | Ingen forventninger |
| Netum | Ja | Ja (6/2026) | Ja (6/2026 og 9/2026) |
| Siili | Ja | Ja (8/2026) | Ja (8/2026) |
| Solteq | Ja | Ja (10/2026) | Tæt på |
| Vincit | Ja | Ingen forventninger | Tæt på |
| Witted | Nej, effektiviseringstiltag | Nej | Nej |
| Kilde: Inderes og selskaberne | |||
Både sidste år og i år er væksten igen i højere grad blevet understøttet af virksomhedsovertagelser. Over halvdelen af de selskaber, som vi følger, har gennemført en eller flere virksomhedsovertagelser, hvilket understøtter dette års vækst.
Kilde: Inderes
Markedsdrivere: kunstig intelligens accelererer omvæltningen, og priskonkurrencen er fortsat hård
Efterspørgsel: den offentlige sektor er fortsat svær, den private viser visse tegn på opsving
Markedssituationen i den offentlige sektor er fortsat vanskelig på grund af sparebehov, men gode aktører kan også operere der. Den private sektor ser ud til delvist at være i bedring. Det afhænger af efterspørgselssituationen i de enkelte kundevertikaler. Vi bemærker dog, at geopolitiske risici og en eventuel stigning i renteniveauet stadig kan svække kundernes investeringslyst, hvilket efter vores mening ville være gift for Finlands økonomi i den nuværende konjunkturbedring.
Generelt vurderer vi, at selskaber med klare konkurrencefordele og/eller et bredt serviceudbud i højere grad vil skille sig positivt ud fremover. Taberne er selskaber, der mangler kritisk (bl.a. data, kunstig intelligens) eller differentierende ekspertise, dybe kunderelationer (ledelsesrådgivning, integration og kontinuitetstjenester hjælper på vej) eller en stærk forståelse af kundens forretning gennem et branchefokus.
Kunstig intelligens er både en mulighed og en trussel
Kunstig intelligens har længe været et stort samtaleemne. Det er en mulighed, men den trussel om disruption, som den medfører, er også en væsentlig risiko, navnlig inden for softwareudvikling. Udviklingen er også blevet klart hurtigere i løbet af de seneste seks måneder. Nu giver det i praksis ikke længere økonomisk mening for en udvikler at skrive kode i hånden – det klarer AI-agenter i stedet. Efter vores vurdering vil omvæltningen inden for kunstig intelligens yderligere adskille vinderne og taberne, og ekspertise inden for kunstig intelligens vil fremover være et obligatorisk kompetenceområde.
De selskaber, der allerede har stærke kundeforhold, vil også fremover klare sig på markedet, selvom de ikke er helt i front inden for ekspertise i kunstig intelligens. Disse selskaber kender deres kunder godt og ved bedre, hvordan man udnytter kunstig intelligens i netop det pågældende kundeforhold. Nysalg og dermed "indtrængen" i kundeforhold vil efter vores vurdering fremover være udfordrende, medmindre man har et bredt serviceudbud eller førende ekspertise inden for kunstig intelligens. Vi understreger igen selskabernes omstillingsevne som en central konkurrencefordel, der er særligt vigtig i AI-æraen, hvor kundernes behov sandsynligvis vil ændre sig kraftigt i de kommende år.
Særligt i begyndelsen af året tyngede truslerne om disruption fra kunstig intelligens kraftigt en række sektorer på børsen, herunder IT-servicesektoren. I IT-servicesektoren har truslen dog operationelt været kendt i et par år efterhånden. Teknologiudviklingen er nu hurtigere end før, hvilket kræver løbende omstillingsevne af selskaberne og holder usikkerheden oppe. Kursfaldet er faldet til ro, men i de selskaber, som vi følger, er der endnu ikke set nogen større genopretning. Internationalt er der til gengæld også set voldsomme stigninger. For eksempel ramte kursen på verdens største IT-serviceselskab, Accenture, bunden i juni, hvorefter den er blevet fordoblet, understøttet af en god udvikling i forretningen.
Produktivering rykker op som en topprioritet i strategierne
Som en strategisk tendens er produktivering for nylig også trådt tydeligere frem. Gode eksempler er danske Netcompany, som i høj grad forsøger at forme sig som et platformselskab, og Tieto, som fortsætter med at fokusere på softwareforretningen. Produktivering har stået på dagsordenen hos mange selskaber allerede tidligere, men det er efter vores mening blevet løftet højere op på strategiernes prioritetsliste, og selskaberne ser ud til at drive en større del af forretningen i denne retning. Gofore og Reaktor bevæger sig i højere grad i denne retning. Også selskaber, der har specialiseret sig i kundevertikaler, forsøger på en måde at "produktivere" deres udbud vertikalt.
Historisk set har produktivering været vanskelig for selskaberne i sektoren, og der har ikke været et stort behov for det på grund af kundernes købsadfærd og den stærke efterspørgsel. I lyset af den hurtige udvikling inden for kunstig intelligens og den faldende efterspørgsel efter skræddersyet softwareudvikling er det efter vores vurdering nu vigtigere end tidligere at få succes med produktivering.
Priskonkurrencen er fortsat hård
Priskonkurrencen som følge af overkapacitet er fortsat hård, især i den offentlige sektor. I den private sektor ser prispresset ikke ud til at stige væsentligt yderligere, hvilket også understøttes af den stigning i kundepriserne, som Gofore rapporterede i Q3, men det er vanskeligt at drage mere præcise konklusioner. Den vigtigste drivkraft for prisudviklingen ville være et opsving i efterspørgslen, hvilket efter vores mening kræver et styrket økonomisk miljø, der ville øge kundevirksomhedernes investeringslyst. På den anden side har IT-leverandørerne også i en årrække reduceret personalet (udbuddet), og derfor burde priskonkurrencen teoretisk set aftage. Da efterspørgslen også er faldet, har udbud og efterspørgsel efter vores opfattelse endnu ikke mødt hinanden.
Rentabiliteten blev tydeligt forbedret takket være effektiviseringstiltag, men de selskabsspecifikke forskelle er store
Sektorens gennemsnitlige justerede EBIT-margin var 5,9% i Q3, hvilket var klart højere end i sammenligningsperioden (Q3 2025: 4,8%) og Q2 2026 (3,2%). Medianrentabiliteten steg til 4,9% (Q3 2025: 3,0%). Fremgangen i Q3 i forhold til sammenligningsperioden skyldtes frem for alt effektiviseringstiltagene fra årets begyndelse, som i flere selskaber havde bedre effekt end forventet. Det er lettere at styre rentabiliteten for de selskaber, hvis omsætningsniveauer har stabiliseret sig, da faktureringsgraderne generelt kan forbedres, og de faste omkostningsstrukturer delvist skaleres. For de selskaber, hvis omsætning falder bredt, er det fortsat meget udfordrende at styre rentabiliteten, da effektiviseringstiltag uundgåeligt "altid" er bagud.
Afhængigt af selskabets profil bør EBITA-niveauer på under 5% efter vores mening give anledning til overvejelser om mulige tilpasningstiltag. Fem selskaber lå på et niveau under 5% i Q3 (Digital Workforce, Siili, Witted, Netum og Vincit), men for Digital Workforces vedkommende forklares det lavere niveau af vækstinvesteringer, og Witted har præsteret en stærk lønsomhed turn-around i forhold til sin egen historie og selskabets forretningsmodel.
På selskabsniveau oversteg Solteq (11,1%), Digia (10,6%), Gofore (8,9%) og Reaktor (8,9%) sektorens historiske gennemsnitsniveauer (7-8%). Solteqs rentabilitet var en klar positiv overraskelse, men selskabet udsendte kort efter regnskabsmeddelelsen en nedjustering af omsætningen, da kundernes ordreindgang blev lavere end forventet. Digias rentabilitet vendte tilbage til et godt niveau efter skuffelsen i Q2 2026 takket være effektiviseringstiltag og forbedrede faktureringsgrader, og hos Gofore blev rentabiliteten understøttet af synergifordele, stigninger i kundepriserne og en forbedret faktureringsgrad. Siilis rentabilitet (4,9%) overgik vores forventninger takket være effektiviseringstiltag, mens Netums rentabilitet (1,5%) lå tydeligt under vores forventninger. Witteds rentabilitet (4,2%) blev ligeledes tydeligt forbedret og overgik vores forventninger på trods af et lille fald i omsætningen, særligt på grund af forbedrede dækningsbidrag. Vincits justerede EBITA faldt derimod til et underskud (-1,7%), og fordelene ved effektiviseringstiltagene fra årets begyndelse var ikke tilstrækkelige til at vende resultatet til overskud.
På sektorniveau forventer vi, at rentabiliteten forbedres yderligere i forhold til sammenligningsperioden, når effektiviseringstiltagene bider fuldt ud. På den anden side falder omsætningen fortsat i flere selskaber, og der er intet hurtigt vendepunkt i sigte, hvilket gør det vanskeligt at styre rentabiliteten. Således truer effektiviseringsspiralen med at fortsætte i en række selskaber (Netum, Siili, Solteq og Vincit).
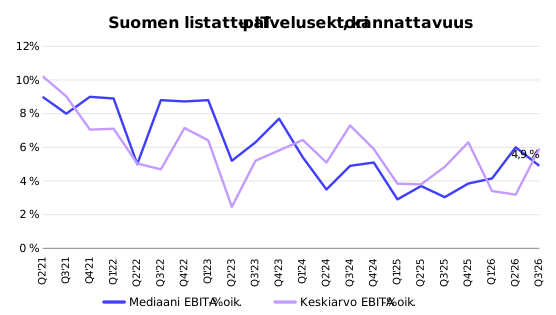
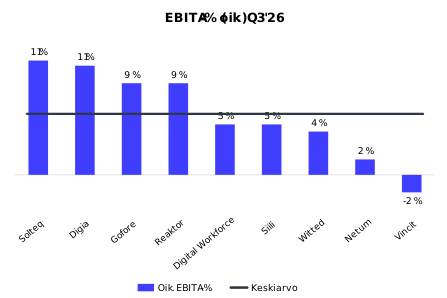
Kilde: Inderes
I forhold til vores estimater var rentabilitetsniveauerne samlet set en smule bedre end forventet, da 4 selskaber overgik estimaterne, 2 var på linje med dem (et interval på 1 procentpoint eller derunder), og 3 lå under vores estimater. Samlet set blev nettoeffekten af forskellene i rentabilitetsestimaterne svagt positiv og udgjorde +0,8 procentpoint (Q2 2026: -21 procentpoint), takket være at Solteq klart overgik estimaterne. Netum og Vincit samt Digital Workforce, hvor rentabiliteten blev tynget af vækstinvesteringer, lå tydeligt under vores forventninger.
Da omsætningsfaldet og den vanskelige markedssituation fortsætter, er selskaberne under yderligere pres for også at tilpasse de mere faste omkostningsposter. Alle har tilpasset deres aktiviteter mindst én gang i de senere år, og restruktureringsforhandlinger er dermed blevet en normal måde at tilpasse sig ændringer i markedssituationen på. Det er ikke længere så dramatisk. Dette giver efter vores mening også selskaber med en mere stabil udvikling mulighed for at profilere sig som sikre arbejdspladser og styrke deres image som arbejdsgiver.

Kilde: Inderes
2026 bliver endnu et mellemår for sektoren – vi estimerer, at omsætningen falder yderligere, men at rentabiliteten forbedres
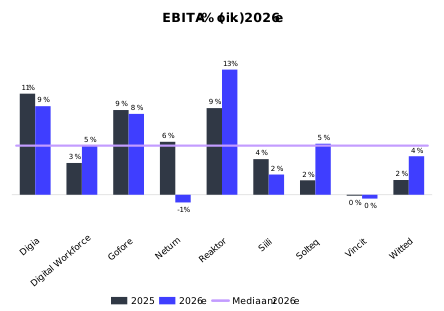
I nogle selskabers markedsudsigter kan der spores en positiv tone, men på sektorniveau trækker en række udfordringer og svage præstationer fortsat omsætningsudviklingen ned i negativt terræn. I 2026 estimerer vi, at medianen for den organiske omsætningsudvikling vil være -1% (2025: -4%), og uden det stærkt voksende Reaktor ville faldet være 3%. Vi estimerer, at medianen for rentabiliteten stiger til 5,1% (2025: 3,5%), og også uden Reaktor er vores estimat (4,6%) klart højere end i sammenligningsperioden. Medianen for vores rentabilitetsestimater steg fra 3,5% i Q2-gennemgangen, særligt som følge af opjusteringen af Solteqs estimater, mens estimaterne for Netum og Vincit faldt til et underskudsgivende niveau.
Ligesom omsætningen udviser rentabiliteten en tydelig splittelse. For nogle selskaber er det gode niveau eller forbedringen drevet af effektiviseringstiltag samt af højere faktureringsgrader, efterhånden som omsætningen hos en række selskaber har stabiliseret sig eller viser svag vækst. For andre begrænser det vedvarende fald i omsætningen derimod fordelene ved effektiviseringstiltagene, og rentabiliteten truer med at forblive svag. Derudover har kundernes forsigtige holdning til AI-fokuserede projekter været en begrænsning for de selskaber, der har klaret sig dårligst, og som har en stærk baggrund inden for softwareudvikling. I forbindelse med Q3-regnskaberne kom der flere positive kommentarer om et opsving i efterspørgslen efter disse AI-projekter (bl.a. Siili og Digital Workforce), men efter vores vurdering skal efterspørgslen stadig stige tydeligt, før den for alvor begynder at understøtte de pågældende selskabers aktiviteter.
Vi har længe vurderet, at den nuværende markedssituation og markedsomvæltningen skabt af kunstig intelligens tydeligere vil adskille sektorens vindere og tabere. Nu hvor markedsomvæltningen har varet i omkring tre år, og selskaberne har haft tid til at tilpasse sig den nye situation, kan markedet allerede foreløbigt inddeles i vindere og tabere. På grundlag af de seneste års operationelle tal har Digia, Digital Workforce, Gofore, Reaktor og Witted enten fortsat med at præstere godt i forhold til sektorniveauet og/eller haft succes med den strategiske transformation. Ud fra de operationelle tal og strategiens gennemslagskraft er taberne i sektoren i øjeblikket Siili, Solteq og Vincit.
For Witteds vedkommende svækker vendingen i den organiske vækst til et lille fald i Q3 (-2,5%) og det lave Rule of 20-tal (2) track recorden en smule, og derfor følger vi selskabets placering nøje. Placeringen af Netum er fortsat delvist et spørgsmålstegn, da tre store kontrakter er udløbet og sinker udviklingen. I forbindelse med Q3 offentliggjorde selskabet nye mål for strategiperioden 2027-2029 (en årlig organisk vækst på ca. 10% og en EBITA-margin på mindst 10%). Efter vores vurdering kræver det en stærkere markedssituation end den nuværende at nå disse mål. Selskabet har derfor først og fremmest brug for yderligere acceleration i salget og tegn på, at omsætningsfaldet er ved at vende.
| 2026E (efter Q3-rapporten) | |||
| Vækst, % | Organisk vækst, % | EBIT-%, justeret | |
| Digia | 1 % | -1 % | 9,2 % |
| Digital Workforce | 33 % | 12 % | 5,1 % |
| Gofore | 21 % | 2 % | 8,4 % |
| Netum | -18 % | -18 % | -0,8 % |
| Reaktor | 13 % | 13 % | 13,0 % |
| Siili | -10 % | -10 % | 2,1 % |
| Solteq | -5 % | -5 % | 5,3 % |
| Vincit | -14 % | -14 % | -0,4 % |
| Witted | 4 % | 0 % | 4,0 % |
| Gennemsnit | 2,8 % | -2,4 % | 5,1 % |
| Median | 1,0 % | -1,4 % | 5,1 % |
| Kilde: Inderes | |||
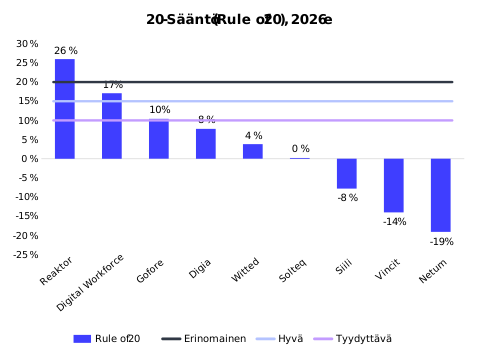
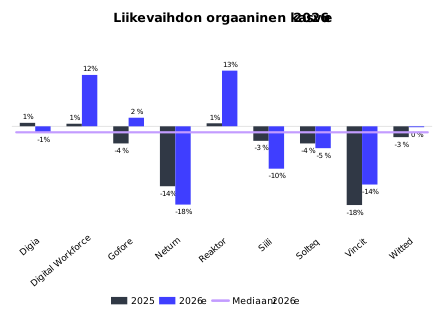
Selskabsspecifikke Q3-kommentarer og estimater kan findes via disse links: