Modvind i AI-aktier, igen slinger i valsen for Kinas vækstmotor

Oversigt
- De europæiske og amerikanske aktiemarkeder steg 2,4 % og 2,5 % på en uge. Nvidia-sagen og konkurrencen fra kinesiske AI-modeller understregede sektorens risici, selv om afkastforventningerne fortsat er høje.
- Kinas industriproduktion voksede 4,8 % år til år i oktober, mens detailsalget kun steg 0,4 %. Faldet i faste investeringer blev forstærket til 8,1 % i januar-oktober.
- Eksport og AI-infrastruktur har båret Kinas vækst, men svage nye ordrer og faldende eksportordrer sår tvivl om vækstmodellens holdbarhed.
- Svag indenlandsk efterspørgsel hænger sammen med et presset arbejdsmarked og faldende boligpriser. Artiklen vurderer, at regeringen sandsynligvis kun vil yde den nødvendige støtte for at nå vækstmålet næste år.
Dette indhold er genereret af AI. Du kan give feedback om det på Inderes forum.
Automatisk oversættelse: Oprindeligt udgivet på finsk 16.11.2026, 05.45 GMT. Giv feedback her.
Den foregående uge var en optursuge på de europæiske og amerikanske markeder, omend en blæsende af slagsen. Forholdsskandalen omkring Nvidias adm. direktør Jensen Huang og deraf følgende afgang mindede investorerne i sektoren om, at der altid er risici bag afkastene. AI-selskabernes indbyrdes afhængighed og det øgede pres på sektoren fra konkurrerende modeller fra Kina har været et bekymringsemne i et stykke tid, og sidste uges begivenheder satte også fokus på disse. På en positiv note er der dog fortsat høje afkastforventninger til sektoren og en generelt forbedret økonomisk stemning på begge sider af Atlanten.
| Indekser | luksekurs | ændring 1 uge | siden årets begyndelse | |
| OMX Helsinki | 13249,3 | 2,2 % | 6,7 % | |
| Eurostoxx 600 | 664,1 | 2,4 % | 12,1 % | |
| S&P500 | 7561,7 | 2,5 % | 10,5 % |
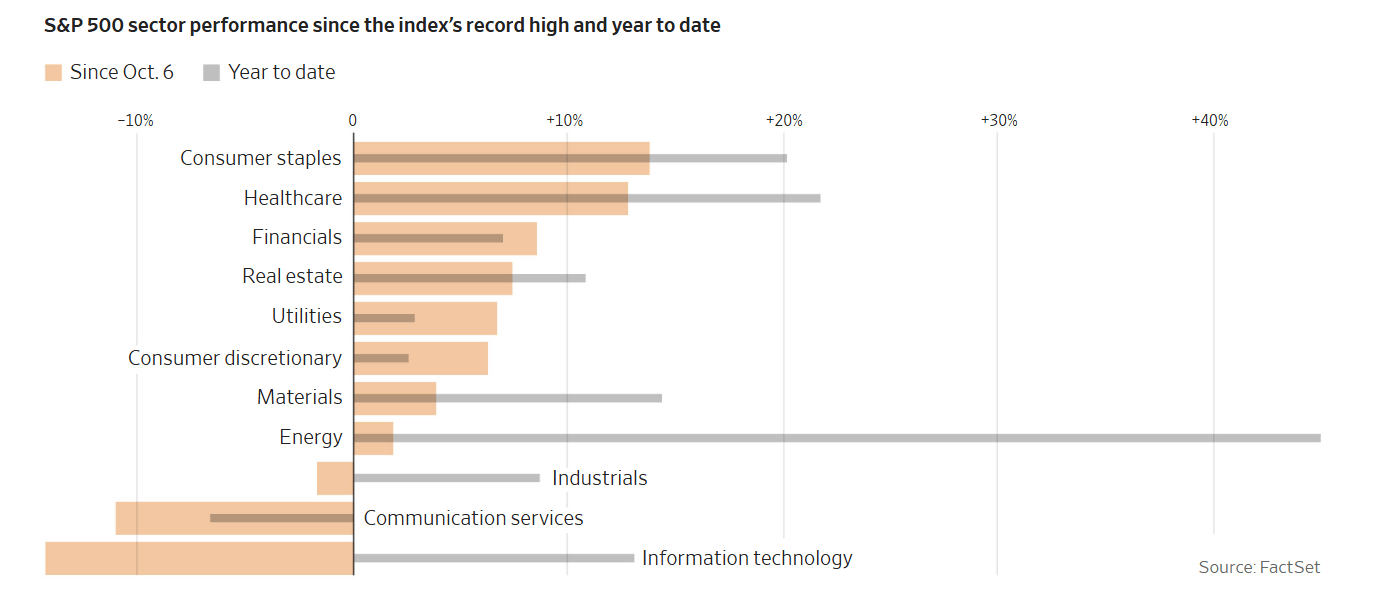
Kilde: WSJ
Kinas vækstmomentum svekkes
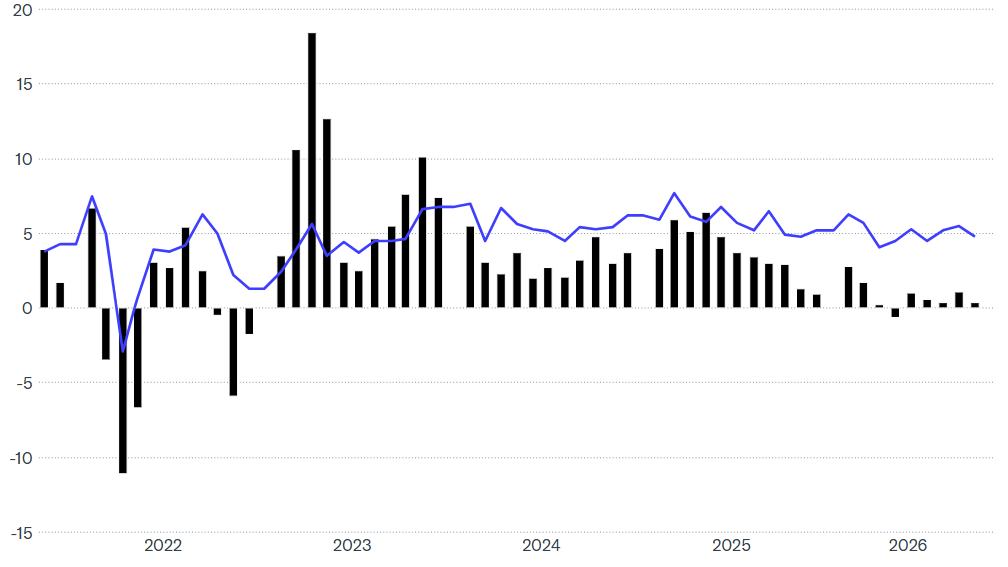
Kinas økonomi viste nye svaghedstegn i oktober. Væksten i industriproduktionen aftog, og det hjemlige forbrug forblev afdæmpet. Industriproduktionen voksede med 4,8% år-til-år mod en vækst på 5,5% i september og en konsensusforventning på 5,3%. Detailhandelen voksede med blot 0,4% (september: 1,1%, estimat: 0,8%). Faldet i de faste investeringer blev fordybet til 8,1% i januar-oktober (januar-september: -7,2%, estimat: -7,0%).
Kina: Industriproduktion og detailsalg, ændring fra året før, %
Kilde: LSEG
I år er Kinas vækst primært blevet båret af eksporten. Den er blevet ansporet af den globale opbygning af AI-infrastruktur og efterspørgslen efter biler. Højteknologi og intelligent fremstilling stod for over halvdelen af væksten i industriproduktionen i januar-oktober. Den stærke eksport dækker dog over svagheden i de traditionelle brancher, der er baseret på hjemmemarkedet. Derudover viste industriens officielle indkøbschefindeks (PMI) for oktober, at de nye ordrer og eksportordrer er faldet. Det rejser spørgsmål om holdbarheden af den eksportdrevne vækst.
Svagheden i den hjemlige efterspørgsel er strukturel. Det svage arbejdsmarked og det årelange fald på ejendomsmarkedet har udhulet husholdningernes formue og holder forbrugertilliden på et lavt niveau. Ejendomsinvesteringerne faldt med 21,6% i januar-oktober, og priserne på nye boliger fortsatte med at falde. Arbejdsløsheden i byerne faldt en smule til 5,1% fra 5,2% i september.
Trods den svage oktober er Kina fortsat på vej mod sit vækstmål på 4,5-5,0%, idet BNP i 3. kvartal voksede med 4,5% år-til-år. Peking har i de seneste måneder kanaliseret billigere kredit til infrastruktur og teknologi samt udvidet støtten til boligkøbere. Der er dog ikke udsigt til væsentlige nye stimuleringstiltag i år, og regeringen vil sandsynligvis også næste år kun gøre det højst nødvendige for at nå det officielle vækstmål. Omfanget af stimuleringen vil formentlig i høj grad afhænge af, hvor meget eksportens vækst aftager.

