Lønsandelen er i bund, men udsigterne lysner

Oversigt
- Virksomhedernes overskudsandel af BNP er på det højeste niveau siden Anden Verdenskrig, mens lønmodtagernes andel er historisk lav. Ifølge Dario Perkins fra TS Lombard skyldes udviklingen især konjunkturerne efter corona, ikke en strukturel AI-effekt.
- TS Lombard forventer, at arbejdsmarkedet strammer til næste år, så lønvæksten accelererer, og lønandelen retter sig op. Det står i modsætning til markedets forventning om, at kunstig intelligens vil dæmpe lønningerne.
- Perkins vurderer, at kunstig intelligens supplerer arbejdskraften, og at produktivitetsgevinster derfor delvist kan tilfalde lønmodtagerne. Gevinsterne ventes dog realiseret langsommere end forventet, mens teknologien risikerer at blive en handelsvare.
Dette indhold er genereret af AI. Du kan give feedback om det på Inderes forum.
Automatisk oversættelse: Oprindeligt udgivet på finsk 12.11.2026, 05.33 GMT. Giv feedback her.
De amerikanske beskæftigelsestal viste et splittet billede for lønmodtagerne: Beskæftigelsessituationen blev yderligere forbedret i oktober, men samtidig aftog lønvæksten, hvilket har stået på i adskillige år. Hvad skyldes dette? Er det "markedsandelen", der er blevet slugt af kunstig intelligens på arbejdsmarkedet, hvor lønmodtageren er i en tabende position, eller noget helt andet?
Kilde: TS Lombard
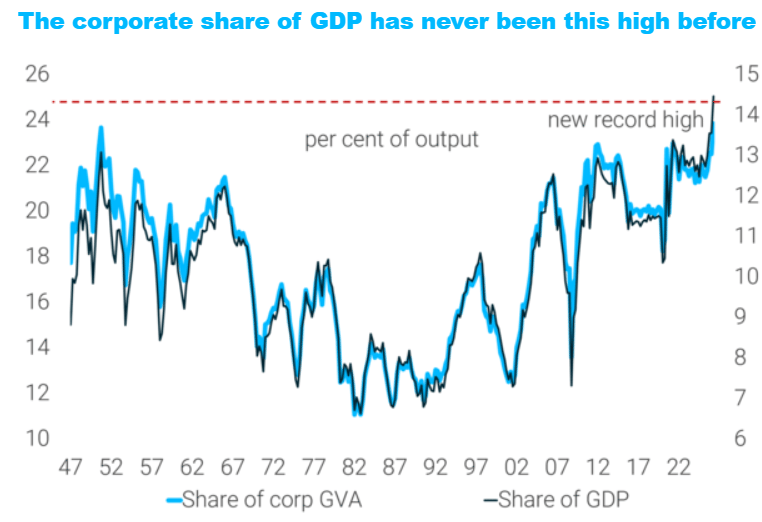
Det amerikanske aktiemarked har modstået dårlige nyheder usædvanligt godt i år, fordi selskabernes indtjening er vokset kraftigt. Ifølge nationalregnskabet er virksomhedernes overskudsandel af BNP nu den højeste siden Anden Verdenskrig. Væksten er blevet trukket af energisektoren og frem for alt teknologi. Teknologisektorens resultater fortæller dog mere om pengestrømme end om produktivitet: hyperscalers investerer mere end tusind milliarder dollar om året i kunstig intelligens, og det ene selskabs investering er det andets omsætning.
Jeg læste for nylig en yderst interessant artikel fra TS Lombard, hvor Dario Perkins vurderer, at virksomhedernes indtjeningsvækst sandsynligvis har nået sin top. Understøttelsen fra energipriserne svækkes, og væksten i investeringerne i kunstig intelligens aftager. Perkins' centrale pointe vedrører dog, hvem fordelene ved kunstig intelligens ender med at tilfalde, og hans svar er for mange en trøst: lønmodtagerne.
Lønsandelen er i bund
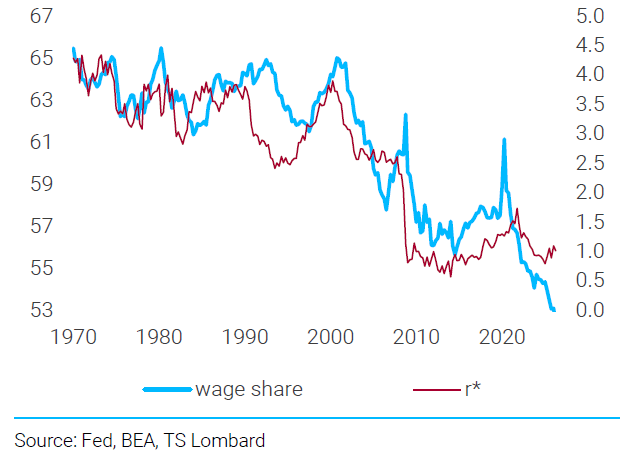
Når overskudsandelen af nationalindkomsten er rekordhøj, er lønmodtagernes andel tilsvarende historisk lav. I årene 2024-2025 øgede virksomhederne produktionen gennem effektiviseringer og ansatte næsten ikke nye medarbejdere, hvilket holdt lønpresset moderat. Mange analytikere tolkede udviklingen som en strukturforandring forårsaget af kunstig intelligens. Ifølge Perkins var der dog snarere tale om en konjunkturmæssig udvikling, efterhånden som rekrutteringsboomet efter corona blev afviklet.
USA: Lønsandel af nationalindkomsten og estimater for den neutrale rente
Kilde: TS Lombard
Tilstanden ændrer sig til gengæld næste år. Der er mindre plads til effektivisering, så virksomhederne er nødt til at ansætte flere medarbejdere. Indvandringsrestriktioner begrænser omvendt udbuddet af arbejdskraft. Hos TS Lombard forudser man da også, at arbejdsmarkedet vil stramme til, lønningerne vil accelerere, og lønsandelen vil begynde at rette sig op. Denne holdning er i modstrid med markedets konsensus, som venter, at kunstig intelligens vil tøjle lønningerne – og den er yderst trøstende for forbrugeren.
Greenspans fejl
AI-optimister sammenligner den nuværende situation med midten af 1990'erne. Den daværende centralbankchef i Fed, Alan Greenspan, genkendte det produktivitetsboom, der manglede i statistikkerne, før alle andre. Han antog dog, at "traumatiserede" medarbejdere ikke ville være i stand til at kræve lønstigninger, og at fordelene ved informationsteknologi ville ende hos virksomhederne. Han tog fejl: Lønningerne steg i takt med produktiviteten, og overskudsandelen af BNP faldt.
TS Lombard-analytikeren Perkins venter, at kunstig intelligens vil udvikle sig på samme måde. Ifølge ham supplerer kunstig intelligens arbejdet i stedet for at erstatte det. Når teknologien gør medarbejderen mere produktiv, ender en del af gevinsten i lønningerne.
Heller ikke vil selskaber, der udvikler kunstig intelligens, nødvendigvis selv indkassere fordelene. Kinesiske open source-modeller er kun få måneder efter fronten, og der er rigeligt med ny beregningskapacitet på vej. Derfor truer kunstig intelligens med at blive en handelsvare. Her ender fordelene med at sive ned til teknologibrugerne, og fordelingen af dem mellem overskud og lønninger afgøres i andre brancher.
Produktivitetsgevinsterne ved kunstig intelligens realiseres sandsynligvis langsommere end forventet. Stigningen i lønningerne på den korte bane skyldes derfor frem for alt, at arbejdsmarkedet strammer til. På længere sigt kan kunstig intelligens dog vende den årtier lange udvikling, hvor lønningernes andel af nationalindkomsten er faldet.
TS Lombards holdninger er glædelige i den aktuelle debat, hvor der primært fokuseres på det tab af arbejdspladser, som kunstig intelligens forårsager. Det er også sandt, at ubalancen på arbejdsmarkedet efter corona og dens afvikling helt sikkert er blevet undervurderet i USA. Det bliver da også interessant at se, hvordan tallene for arbejdspladser og lønninger ser ud næste år, og om der dermed ses en lettelse i forbrugersektoren.

