Gabriel Q4 2025/26 preview: Fokus skifter til guidance for 2026/27 efter en stærk afslutning på året


Oversigt
- Analytikerne forventer, at årsrapporten bekræfter en Q4-omsætning på ca. DKK 142 mio., svarende til 12,7% vækst, og et helårs-EBIT omkring midten af intervallet på DKK 50-52 mio.
- For 2026/27 anslår analytikerne en omsætning på DKK 575 mio. og et EBIT på DKK 58,6 mio. De ser selskabets guidance og eventuelle finansielle mål som centrale for vurderingen.
- Analytikerne gentager anbefalingen Akkumulér og kursmålet DKK 270 mod en aktiekurs på DKK 230. De følger også den regnskabsmæssige behandling af salget, gældsudviklingen og salgsprocessen for det mexicanske datterselskab.
- HC Andersen Capital oplyser, at selskabet modtager betaling fra Gabriel for en DigitalIR- og analyseaftale.
Dette indhold er genereret af AI. Du kan give feedback om det på Inderes forum.
Automatisk oversættelse: Oprindeligt udgivet på engelsk 17.11.2026, 07.00 GMT. Giv feedback her.
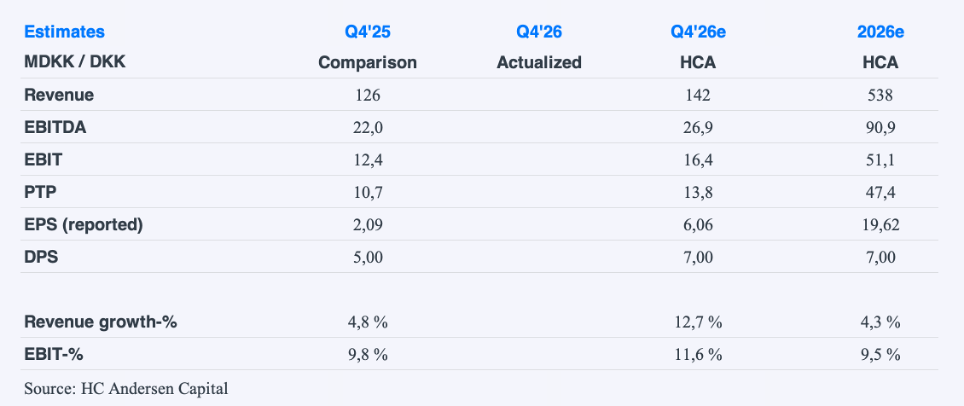
Gabriel Holding offentliggør årsrapporten for 2025/26 onsdag den 25. november. Efter opjusteringen den 6. oktober forventer vi, at rapporten vil bekræfte en Q4-omsætningsvækst på ca. 13% og et helårs-EBIT for de fortsættende aktiviteter i midten af det opjusterede interval på DKK 50-52 mio. Da hovedtallene i vid udstrækning er kendte, retter vi opmærksomheden mod guidancen for 2026/27, de potentielle finansielle mål for den fortsættende forretning og den endelige regnskabsmæssige behandling af Leggett & Platt-transaktionen. Vi gentager vores Akkumulér-anbefaling og kursmålet på DKK 270 forud for rapporten.
Et reelt løft i væksten frem for en blød sammenligning
Vi forventer en omsætning fra de fortsættende aktiviteter i Q4 på DKK 142 mio., svarende til en vækst på 12,7% år-til-år (Q4 2024/25: DKK 126 mio.). Det ligger midt i intervallet på DKK 141-143 mio., som den opjusterede guidance indebærer. Dermed når helårsomsætningen op på DKK 538 mio., en stigning på 4,3% (2024/25: DKK 516 mio.). I modsætning til Q3, hvor væksten primært afspejlede et blødt sammenligningsgrundlag, kommer væksten i Q4 oven i en vækst på 4,8% i samme kvartal sidste år, og det gør efter vores opfattelse accelerationen mere meningsfuld. Ledelsen tilskriver væksten fremgang på tværs af alle dele af den fortsættende forretning. Selskabet har endnu ikke opdelt den på regioner eller drivkræfter, og det vil vi se efter i rapporten. I Q3 voksede Europa og Nordamerika, mens Asien var uændret. Vi er især interesserede i, om Q4 markerer det tidspunkt, hvor de key account-chefer, der er ansat det seneste år, begynder at konvertere pipelinen, da deres omsætningsbidrag typisk er to til tre kvartaler forsinket.
Operationel gearing løfter Q4 til årets stærkeste margin
Vi estimerer et Q4-EBITDA på DKK 26,9 mio. (Q4 2024/25: DKK 22,0 mio.) og et EBIT på DKK 16,4 mio. (Q4 2024/25: DKK 12,4 mio.), hvilket indebærer en EBIT-margin på 11,6% (Q4 2024/25: 9,8%) og er på linje med de DKK 15,4-17,4 mio., som guidancen indebærer. Højere volumener på en overvejende fast omkostningsbase forklarer det meste af forbedringen. Bruttomarginen bør fortsat være understøttet af den gunstige kunde- og produktsammensætning, som løftede den til 55,2% efter ni måneder (9M 2024/25: 54,7%). Vi prognostiserer et resultat før skat på DKK 13,8 mio. (Q4 2024/25: DKK 10,7 mio.) og et resultat pr. aktie (EPS) på DKK 6,06 (Q4 2024/25: DKK 2,09), hvilket bringer helårs-EPS for de fortsættende aktiviteter op på DKK 19,62 (2024/25: DKK 13,13). Vi forventer et foreslået udbytte på DKK 7,00 pr. aktie, svarende til en udbetalingsandel på ca. 36% (2024/25: DKK 5,00, ca. 38%). Q4-resultatet fra ophørende aktiviteter vil inkludere en anslået gevinst på ca. DKK 5 mio. ved salget af de europæiske FurnMaster-aktiviteter før rådgivningsomkostninger, da nedskrivningen af goodwill knyttet til disse aktiviteter allerede blev foretaget i Q3.
Guidance for 2026/27 og balanceeffekten af salget i fokus
Da tallene for 2025/26 i vid udstrækning er kendte efter opjusteringen, er det vigtigste for os guidancen for 2026/27, og om Q4-momentum fortsætter ind i det nye år. Vi estimerer en omsætning på DKK 575 mio. (+6,8%) og et EBIT på DKK 58,6 mio., svarende til en margin på 10,2%. I lyset af de brede intervaller, som selskabet udmeldte for et år siden (omsætning DKK 510-550 mio., EBIT DKK 40-55 mio.), forventer vi, at den indledende guidance vil spænde over vores estimater frem for at ramme dem præcist, og vi betragter midtpunkterne som det mest sigende signal. En eventuel introduktion af finansielle mål for den fortsættende forretning vil efter vores opfattelse være den vigtigste nye information, da den vil forankre den marginudvikling, vi prognostiserer, mod en top på 11,5%. Vi ser også efter den endelige regnskabsmæssige behandling af transaktionen og en bekræftelse af reduktionen i den netto rentebærende gæld efter salget samt en opdatering på salgsprocessen for det mexicanske datterselskab. Selvom aktietilbagekøbsprogrammer ofte fornyes i forbindelse med årsregnskaber, løber det nuværende program indtil marts 2027, og med kun ca. 11.000 aktier tilbagekøbt mod et mandat på op til 94.500 ser vi kun lidt, der tyder på, at et nyt program vil blive meddelt. Med en væsentligt reduceret gældsætningsgrad er kapitalallokeringen mellem udbytte, aktietilbagekøb og vækstinvesteringer yderligere et punkt at holde øje med. Da aktien handles til DKK 230 over for vores kursmål på DKK 270, betragter vi guidancen for 2026/27 som den væsentligste faktor, der kan ændre vores syn.
Ansvarsfraskrivelse: HC Andersen Capital modtager betaling fra Gabriel for en DigitalIR- og analyseaftale. /Rasmus Køjborg og Victor Skriver, kl. 08.00 den 17. november 2026.